3줄 요약
- 환전 수수료는 따로 찍히지 않고 환율 안에 숨어 있습니다. 매매기준율과 ‘살 때’ 환율의 차이가 바로 수수료입니다.
- 환율 우대 90%는 환율을 90% 깎는 게 아니라 그 차이(스프레드)의 90%를 깎아 준다는 뜻입니다.
- 같은 달러라도 현찰로 살 때가 송금으로 보낼 때보다 비싸고, 위안화처럼 스프레드가 큰 통화도 있습니다.
환율 우대 뜻, 깎아 주는 건 환율이 아니라 ‘차이’입니다
은행 앱에서 달러를 사면 ‘수수료 ○○원’ 같은 항목은 보이지 않습니다.
그렇다고 공짜는 아닙니다. 은행은 기준이 되는 환율보다 조금 비싸게 팔고, 조금 싸게 사는 방식으로 수수료를 받습니다.
이 기준 환율과 실제 거래 환율의 차이를 스프레드라고 부릅니다.
환율 우대는 이 스프레드 중 일부를 빼 주는 할인입니다. 우대 90%면 스프레드의 10%만 내고, 우대 100%면 기준 환율 그대로 바꿉니다.
시장에서 채소 도매가가 정해져 있고, 가게마다 붙이는 마진만 다르다고 생각하면 쉽습니다. 환율 우대는 그 마진을 깎아 주는 쿠폰입니다.
매매기준율·현찰 살 때·송금 보낼 때, 환율 고시표 읽는 법
은행 환율표에는 보통 다섯 가지 값이 나옵니다. 출발점은 매매기준율입니다.
매매기준율은 외국환중개회사(서울외국환중개)를 거친 거래를 평균 내 영업일 아침마다 내놓는 값입니다. 은행은 이 값으로 하루를 시작하고, 이후 시장 움직임에 맞춰 회차를 바꿔 가며 고시합니다.
| 환율표 항목 | 언제 쓰나 | 2026.10.28 하나은행 달러 |
|---|---|---|
| 매매기준율 | 모든 계산의 기준 | 1,337.10원 |
| 현찰 살 때 | 여행 가기 전 지폐로 바꿀 때 | 1,360.49원 |
| 현찰 팔 때 | 남은 지폐를 원화로 되팔 때 | 1,313.71원 |
| 송금 보낼 때 | 해외 송금, 외화통장에 사 둘 때 | 1,350.2원 |
| 송금 받을 때 | 해외에서 들어온 돈을 원화로 바꿀 때 | 1,324.0원 |
표를 보면 ‘살 때’는 기준보다 높고 ‘팔 때’는 기준보다 낮습니다. 어느 쪽이든 은행에 유리한 방향입니다.
달러 현찰을 샀다가 바로 되팔면 1달러에 약 46.8원을 잃는 셈입니다. 살 때와 팔 때 스프레드를 한 번씩 내기 때문입니다.
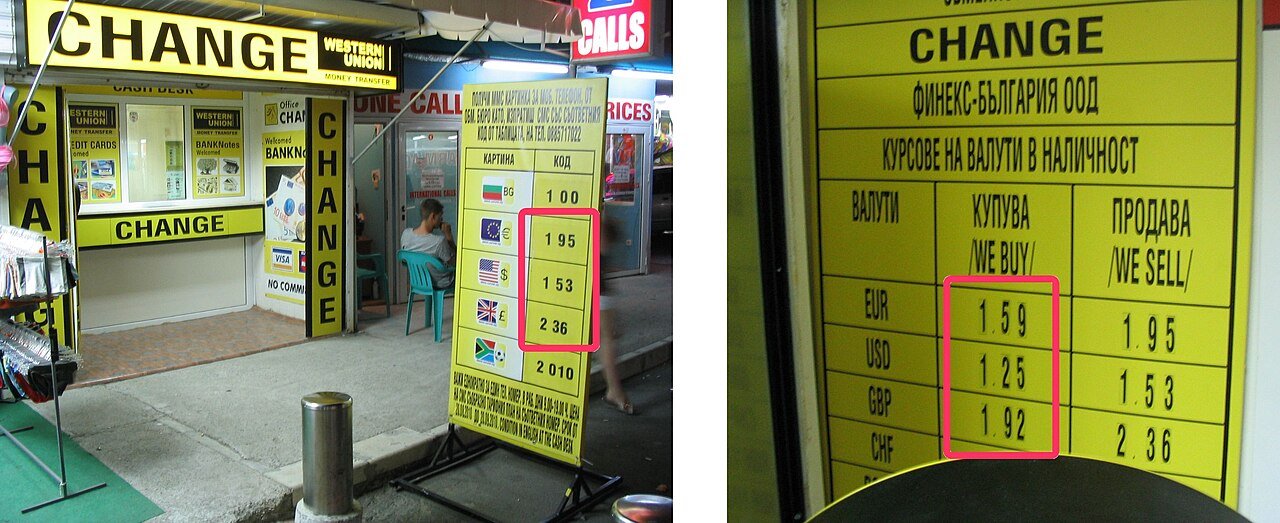
사진: drfghde / Wikimedia Commons (CC BY 3.0)
환전 수수료 계산법, 공식 하나면 끝납니다
계산은 세 단계면 됩니다.
- 스프레드 구하기: 현찰 살 때 환율 − 매매기준율
- 남는 비율 구하기: 1 − 우대율
- 적용 환율 = 매매기준율 + 스프레드 × (1 − 우대율)
10월 28일 하나은행 달러로 계산해 보겠습니다. 스프레드는 1,360.49 − 1,337.10 = 23.39원입니다.
우대 90%를 받으면 23.39원의 10%인 약 2.34원만 붙어, 적용 환율은 약 1,339.44원이 됩니다.
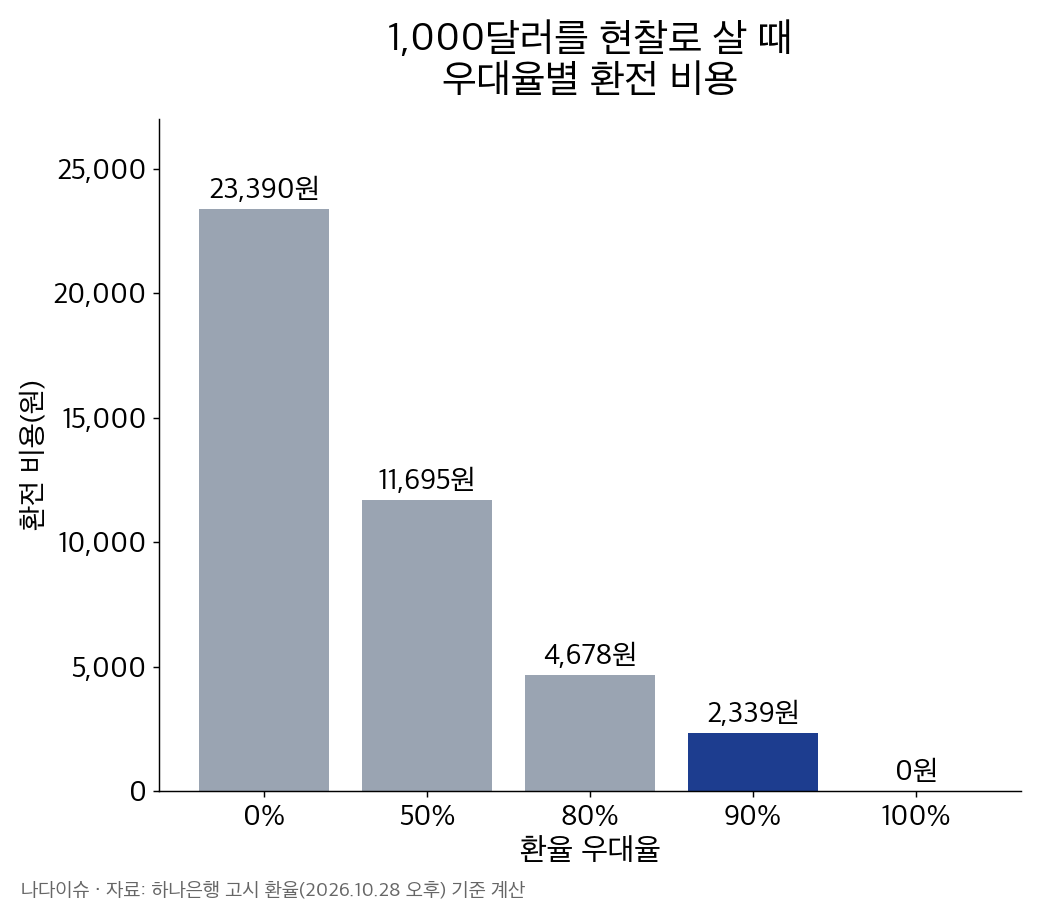
1,000달러로 넓혀 보면 차이가 더 잘 보입니다. 우대가 없으면 환전 비용이 약 23,390원, 90% 우대면 약 2,339원입니다.
자주 하는 착각
“환율 우대 90%면 환율이 10분의 1이 되나요?”가 아닙니다. 1,337원짜리 달러가 133원이 되는 게 아니라, 기준 위에 얹힌 23원 정도의 웃돈 중 90%가 빠지는 것입니다.
현찰과 송금 환율 차이는 왜 날까
현찰은 은행이 지폐를 직접 들여오고 보관하고 운송해야 합니다. 그 비용이 스프레드에 더 얹힙니다.
반면 송금이나 외화통장 거래는 장부상 숫자만 오가서 스프레드가 작습니다.
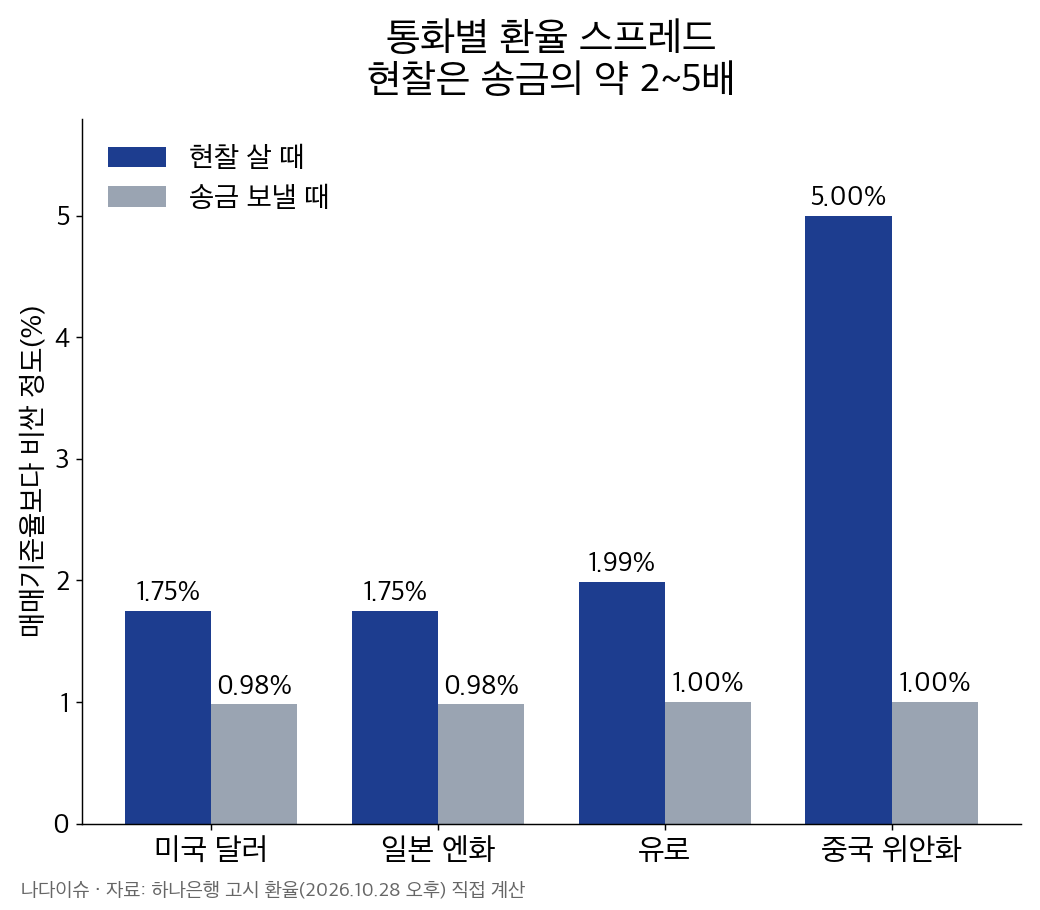
통화마다 차이도 큽니다. 거래가 많은 달러·엔화는 현찰 스프레드가 1.75%, 유로는 1.99%였고, 중국 위안화는 5%로 달러의 세 배 가까이 됐습니다.
| 구분 | 현찰 환전 | 송금·외화통장 | 해외 카드 결제 |
|---|---|---|---|
| 달러 스프레드 | 약 1.75% | 약 1% 안팎 | 환전 스프레드 대신 카드 수수료 |
| 붙는 비용 | 살 때·팔 때 스프레드 | 보낼 때·받을 때 스프레드(송금은 별도 송금 수수료 있을 수 있음) | 국제브랜드 수수료 + 카드사 해외서비스 수수료 |
| 장점 | 현지에서 바로 쓸 수 있음 | 현찰보다 스프레드가 작음 | 환전할 필요 없음 |
| 주의할 점 | 남은 지폐를 되팔면 또 손해 | 현지에서 지폐가 필요하면 출금 수수료 확인 | 현지에서 원화로 결제하면 추가 수수료 |
원화 강세 때 환전하면 얼마나 아낄 수 있나
최근 원·달러 환율은 1,320원대까지 내려와 약 2년 만에 가장 낮은 수준을 기록했습니다. 자세한 흐름은 원·달러 환율 1,320원대 연저점 정리 글에서 볼 수 있습니다.
7월 초 1,550원대와 비교하면 1달러에 200원 넘게 차이가 납니다. 1,000달러면 20만 원이 넘는 금액입니다.
이렇게 보면 환율 우대로 아끼는 2만 원 안팎보다 언제 바꾸느냐가 훨씬 큰 변수입니다.
다만 환율이 앞으로 어디로 갈지는 아무도 장담하지 못합니다. 우대율은 내가 확실히 줄일 수 있는 비용이고, 환율 방향은 예측의 영역이라는 점에서 성격이 다릅니다.
자주 묻는 질문
환율 우대 100%면 수수료가 아예 없나요?
환전 스프레드는 0이 되어 매매기준율 그대로 바꿉니다. 다만 송금이라면 송금 수수료나 중개 은행 수수료가 따로 붙을 수 있으니 상품 안내를 확인해야 합니다.
환율 우대는 ‘팔 때’에도 적용되나요?
은행이나 상품에 따라 다릅니다. 살 때만 우대하는 경우도 있고, 팔 때도 우대하는 경우도 있으니 적용 대상을 따로 확인해야 합니다.
은행마다 매매기준율이 다른가요?
아침 첫 고시는 같은 기준에서 출발하지만, 이후 회차부터는 은행마다 시장 상황에 맞춰 따로 바꿉니다. 그래서 같은 시각에도 은행별 환율이 조금씩 다를 수 있습니다.
해외에서 카드로 원화 결제를 하면 왜 손해인가요?
현지 가맹점이 원화로 바꿔 주는 ‘해외 원화결제(DCC)’는 현지 통화로 결제할 때보다 약 3~8% 수수료가 더 붙는 것으로 안내됩니다. 카드사 앱에서 해외 원화결제 차단 서비스를 미리 신청해 둘 수 있습니다.
동남아 통화도 스프레드가 비슷한가요?
통화마다 다르고, 거래가 적은 통화일수록 현찰 스프레드가 커지는 경향이 있습니다. 환전 전에 해당 통화의 ‘현찰 살 때’와 매매기준율을 직접 비교해 보는 것이 가장 정확합니다.
참고한 자료
- KB Think, 「환율 우대 100% 뜻은? 달러 환율 ‘살 때’ ‘팔 때’ 달라지는 이유」 (2025.12.31)
- KB Think, 「해외 결제 수수료 절약하는 방법은?」 (KB국민카드 기준, 2025.12.31)
- 하나은행 고시 환율 (네이버페이 증권 제공, 2026.10.28 오후 고시 회차)
- 위키트리, 하나은행 고시 환율 정리 기사 (2026.1.23 15시 30분 기준)
- 파이낸셜뉴스, 금융감독원 해외 카드 결제 유의사항 보도 (2024.2.10)
- IT위키, 「환율」 항목 (매매기준율·스프레드 설명)
이 글의 환율과 스프레드는 2026년 10월 28일 기준입니다. 기준이 바뀌면 업데이트하겠습니다.