3줄 요약
- 은행 1년 정기예금 최고금리가 약 2년 만에 다시 연 4%대로 올라왔습니다.
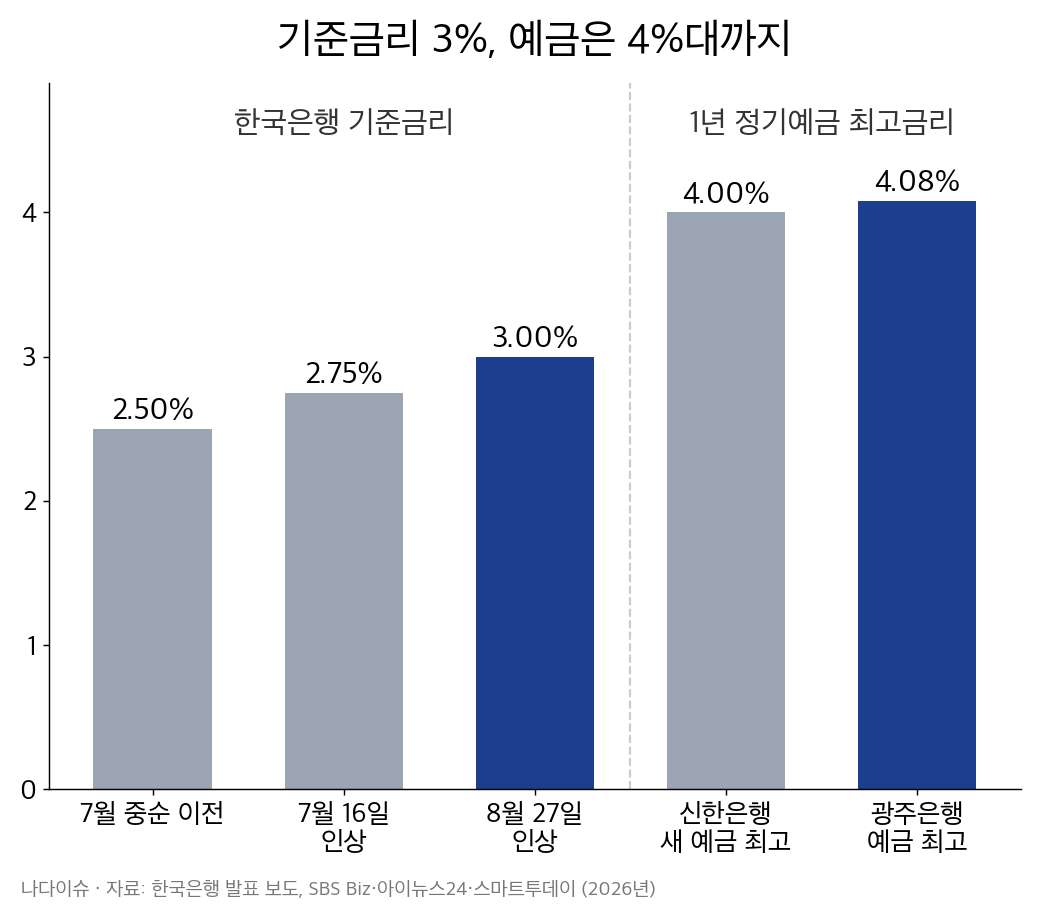
- 5대 은행 중에서는 신한은행이 처음으로 최고 연 4% 예금을 내놨고, 광주은행은 최고 연 4.08%입니다.
- 배경은 한국은행의 두 차례 기준금리 인상(2.50%→3.00%)과 증시에서 빠져나온 돈을 잡으려는 은행 경쟁입니다.
정기예금 금리 4%, 어느 은행에서 나왔나
신한은행은 10월 6일 ‘슈퍼SOL 웰컴 정기예금’을 내놓고 12일 이를 알렸습니다.
1년 만기 기본금리는 연 3.6%이고, 우대 조건을 모두 채우면 최고 연 4%가 됩니다.
5대 시중은행 상품 가운데 최고금리 4%대 정기예금은 이번이 처음입니다.
지방은행에서는 이보다 먼저 4%를 넘긴 상품이 있었습니다.
광주은행 ‘굿스타트예금’은 1년 기본 3.58%에 우대 0.5%p를 더해 최고 연 4.08%입니다.
은행 1년 정기예금이 4%를 넘은 건 약 2년 만입니다.
최고금리 4%를 받으려면 어떤 조건이 붙나
두 상품 모두 ‘최고금리’는 우대 조건을 다 채웠을 때 숫자입니다.
조건을 못 채우면 기본금리만 받습니다.
| 상품 | 기본(1년) | 최고(1년) | 주요 조건 |
|---|---|---|---|
| 신한 슈퍼SOL 웰컴 정기예금 | 3.6% | 4.0% | 슈퍼SOL 앱 첫 접속 6개월 안 가입, 급여 이체 등 우대 최대 0.4%p |
| 광주 굿스타트예금 | 3.58% | 4.08% | 최근 1년간 광주은행 정기예금 거래 없음, 개인정보 동의 등 |
신한은행 상품은 한 사람당 50만 원~2,000만 원까지 넣을 수 있고, 전체 판매 한도는 5,000억 원 선착순입니다.
6개월 만기도 있으며 기본금리는 3.3%입니다.
예금 금리가 다시 오르는 이유, 기준금리 두 번 인상
흐름을 거슬러 올라가면 한국은행이 있습니다.
한국은행은 오랫동안 기준금리를 연 2.50%에 묶어 뒀습니다.
그러다 7월 16일 2.75%로 올렸습니다. 2023년 1월 이후 약 3년 6개월 만의 인상이었습니다.
한 달여 뒤인 8월 27일에는 다시 3.00%로 올렸습니다.
두 번 연달아 올린 이른바 ‘백투백’ 인상입니다.
한국은행은 물가가 목표치인 2%를 한동안 웃돌 것으로 보고 미리 막겠다는 ‘선제 대응’을 이유로 들었습니다.
수출 호조로 경기가 예상보다 좋고, 집값과 가계대출이 늘어난 점도 함께 고려됐습니다.
은행들이 예금 금리 경쟁에 나선 까닭
기준금리가 오르면 은행채 같은 시장금리도 따라 오릅니다.
은행은 이 변화를 예금 금리에 반영합니다.
여기에 최근 증시가 흔들리면서 주식 시장을 떠난 돈이 은행 예금으로 옮겨 가고 있습니다.
은행 입장에서는 이 돈을 먼저 잡으려고 금리를 올리는 셈입니다.
실제로 5대 은행 정기예금 잔액은 9월 말 1,006조 원을 넘었습니다.
같은 은행, 다른 금리
10월 초 신한은행 대표 1년 예금 ‘쏠편한 정기예금’의 최고금리는 3.50%였습니다. 같은 은행의 새 상품은 최고 4%입니다. 은행마다, 같은 은행 안에서도 상품마다 금리가 꽤 다릅니다.
1,000만 원 넣으면 이자는 얼마일까
1년 만기, 이자소득세 15.4%를 떼는 일반 과세 기준으로 계산했습니다.
| 적용 금리 | 세전 이자 | 세후 이자 |
|---|---|---|
| 연 3.50% | 35만 원 | 29만 6,100원 |
| 연 3.60% | 36만 원 | 30만 4,560원 |
| 연 4.00% | 40만 원 | 33만 8,400원 |
| 연 4.08% | 40만 8,000원 | 34만 5,168원 |
3.5%와 4.08%의 차이는 세후 기준 약 4만 9,000원입니다.
최고금리보다 내가 실제로 받을 수 있는 금리가 얼마인지가 먼저입니다.
우대 조건을 못 채우면 금리가 최대 0.4~0.5%p 낮아질 수 있습니다.
또 은행 예금은 한 금융회사당 원금과 이자를 합쳐 1억 원까지 예금자보호를 받습니다.
다음 기준금리 결정은 언제, 예금 금리 전망은
다음 금융통화위원회는 10월 22일입니다.
8월 회의 뒤 한국은행은 추가 인상의 시기와 속도는 물가·경기·금융안정 상황을 보고 정하겠다고 밝혔습니다.
연내 한 번 더 올릴 수 있다는 관측도 나옵니다.
기준금리가 또 오르면 예금 금리도 한동안 오름세를 이어갈 가능성이 큽니다.
반대로 동결되면 지금 수준에서 숨을 고를 수 있습니다.
결과가 나오면 이 글에 덧붙이겠습니다.
사진: Wikimedia Commons 이용자 / Wikimedia Commons (Public domain)
참고한 자료
- SBS Biz, 「은행 예금 금리 연 4% 시대…신한, 5대 은행 중 첫 출시」, 2026.10.13
- 스마트투데이, 신한은행 ‘슈퍼SOL 웰컴 정기예금’ 출시 기사, 2026.10.12
- 아이뉴스24, 「예금금리 다시 4%대⋯은행 업권별 평균금리 따져보니」, 2026.10.03
- SBS Biz, 「다시 돌아온 예금의 시간…은행권 연 4% 예금 금리 부활」, 2026.09.30
- 뉴시스, 「”안전한 건 은행 예금”…증시 폭락에 유동자금 ‘밀물’」, 2026.10.18
- SBS Biz·뉴시스, 7월 16일 기준금리 인상 보도, 2026.07.16
- 이투데이·머니투데이, 8월 27일 기준금리 인상 보도, 2026.08.27
이 글은 정보 정리이며 특정 상품 가입을 권하지 않습니다. 금리와 조건은 가입 전 은행 앱이나 은행연합회 소비자포털에서 확인하세요.
내용이 바뀌면 업데이트하겠습니다.