3줄 요약
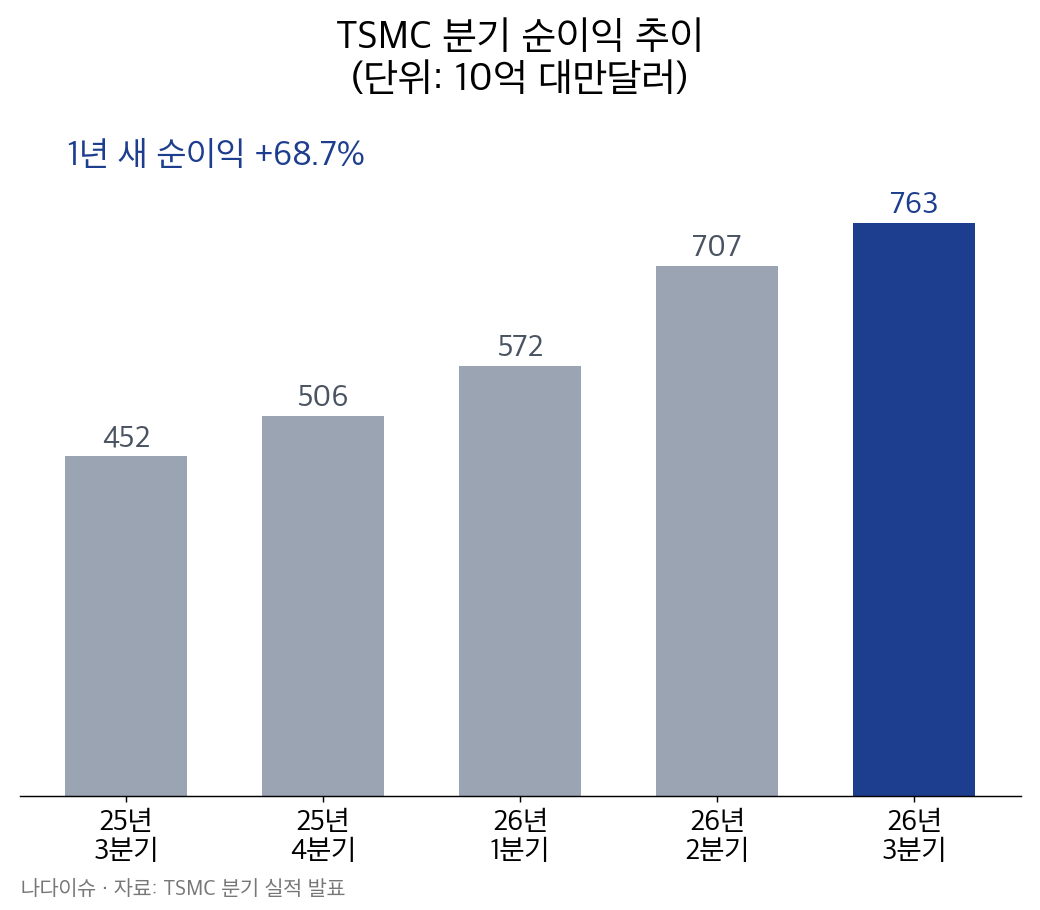
- TSMC의 2026년 3분기 순이익이 7,631억 대만달러(약 32조 원)로 6개 분기 연속 사상 최대를 기록했습니다.
- 가장 앞선 공정인 2나노 비중이 한 분기 만에 3%에서 8%로 뛰었습니다.
- 4분기 매출 전망은 523억~543억 달러로, 3분기보다 약 14% 더 늘어난 수준입니다.
TSMC 3분기 실적, 매출 51%·순이익 69% 늘었다
세계 최대 반도체 위탁생산(파운드리) 기업 TSMC가 10월 15일 3분기 실적을 발표했습니다.
매출은 1조 4,942억 대만달러, 달러로는 467억 2천만 달러입니다.
1년 전보다 50.9% 늘었고, 우리 돈으로는 약 62조 원입니다.
순이익은 7,631억 대만달러로 1년 전보다 68.7% 증가했습니다.
시장 예상치(LSEG 집계 7,463억 대만달러)도 넘어섰습니다.
매출에서 순이익이 차지하는 비율은 51.1%입니다.
100원어치를 팔아 51원을 남긴 셈입니다.
회사 전망과 시장 예상, 둘 다 넘었나
TSMC는 지난 7월 3분기 매출을 446억~458억 달러로 내다봤습니다.
실제 매출은 467억 달러로 전망 상단을 넘었습니다.
| 항목 | 사전 전망·예상 | 실제 결과 |
|---|---|---|
| 매출(달러) | 446억~458억 (회사 전망) | 467억 2천만 |
| 매출총이익률 | 65~67% (회사 전망) | 66.4% |
| 순이익(대만달러) | 7,463억 (시장 예상) | 7,631억 |
다만 매출총이익률은 66.4%로 직전 분기(67.7%)보다 1.3%포인트 낮아졌습니다.
국내 보도들은 2나노 양산 초기에 드는 비용을 이유로 꼽았습니다.
새 공정은 처음에 불량을 줄이는 데 돈이 많이 들기 때문입니다.
2나노 비중 8%, 한 분기 만에 세 배 가까이
이번 실적에서 가장 눈에 띄는 숫자는 2나노입니다.
웨이퍼 매출 가운데 2나노 비중이 2분기 3%에서 3분기 8%로 올랐습니다.
2분기에 막 매출이 잡히기 시작한 공정이 빠르게 커지고 있다는 뜻입니다.
| 공정 | 3분기 웨이퍼 매출 비중 |
|---|---|
| 2나노 | 8% (2분기 3%) |
| 3나노 | 33% |
| 5나노 | 28% |
| 7나노 | 10% |
| 7나노 이하 합계 | 79% |
숫자가 작을수록 더 미세하고 앞선 공정입니다.
7나노 이하 첨단 공정이 웨이퍼 매출의 10분의 8 가까이를 차지합니다.
제품별로는 AI 칩이 포함된 고성능컴퓨팅(HPC)이 전체 매출의 68%였습니다.
파운드리 뜻과 TSMC가 1위가 된 배경
파운드리는 다른 회사가 설계한 반도체를 대신 만들어 주는 사업입니다.
엔비디아·애플처럼 공장 없이 설계만 하는 회사들이 주요 고객입니다.
TSMC는 1987년 대만에서 처음부터 ‘생산만 하는 회사’로 출발했습니다.
고객과 경쟁하지 않는다는 점이 신뢰를 얻는 바탕이 됐습니다.
이후 미세공정 경쟁에서 앞서 나가며 첨단 칩 주문이 몰렸습니다.
AI 붐으로 고성능 칩 수요가 폭발하자 그 효과가 실적에 그대로 나타나고 있습니다.
사진: 4300streetcar / Wikimedia Commons (CC BY 4.0)
삼성 파운드리 점유율과 격차는 얼마나
시장조사업체 카운터포인트리서치에 따르면 올해 1분기 순수 파운드리 시장에서 TSMC 점유율은 73%였습니다.
2위 삼성전자는 7% 안팎에 머물렀습니다.
다른 조사(트렌드포스)에서도 TSMC 72%, 삼성 6.5%로 비슷했습니다.
숫자로 보는 격차
1위와 2위의 점유율 차이가 10배 이상입니다. 첨단 공정 주문이 TSMC 한 곳으로 몰리는 흐름이 실적과 점유율 양쪽에서 확인되고 있습니다.
TSMC 4분기 전망, 매출 또 늘어날까
TSMC는 4분기 매출을 523억~543억 달러로 제시했습니다.
중간값 기준으로 3분기보다 약 14% 많고, 우리 돈으로 약 70조 원 안팎입니다.
매출총이익률 전망은 65~67%로, 3분기(66.4%)와 비슷한 수준입니다.
최고재무책임자(CFO)는 4분기에도 첨단 공정 수요가 이어지고 2나노 생산이 가파르게 늘 것으로 내다봤습니다.
투자도 계속 커집니다.
- 설비투자: 올해 계획을 지난 7월 600억~640억 달러로 올려 잡았습니다.
- 2나노 생산능력: 2027년에 두 배 이상으로 늘릴 계획입니다.
- 미국 애리조나: 누적 투자 계획이 2,650억 달러에 이릅니다.
전망의 가장 낮은 값(523억 달러)만 달성해도
4분기 매출은 또 한 번 분기 최고 기록이 됩니다.
TSMC 실적이 한국 반도체에 주는 신호
TSMC가 만드는 AI 칩에는 고대역폭메모리(HBM)가 함께 들어갑니다.
HBM은 SK하이닉스와 삼성전자가 만드는 메모리입니다.
그래서 TSMC의 실적은 AI 반도체 수요가 아직 강하다는 신호로 읽힙니다.
반면 파운드리 사업에서는 삼성과의 격차가 벌어지고 있다는 점도 함께 보여 줍니다.
같은 숫자가 메모리와 파운드리에 서로 다른 의미를 갖는 셈입니다.
4분기 실제 실적은 올해 1월처럼 내년 1월 중순쯤 나올 것으로 보입니다.
참고한 자료
· TSMC, 「TSMC Reports Third Quarter EPS of NT$29.43」(2026.10.15)
· TSMC, 1분기(2026.4)·4분기(2026.1) 실적 발표 자료
· SBS Biz, 「TSMC, 3분기 순이익 68.7% 늘어…6분기 연속 신기록」(2026.10.15)
· 매일신문, TSMC 3분기 실적·4분기 전망 보도(2026.10.15)
· 글로벌이코노믹, 「TSMC 2나노 돌풍에 파운드리 요동… 삼성 ‘추격’, SK ‘수혜’」(2026.10.17)
· TrendForce News, TSMC 3분기 실적 보도(2026.10)
· Counterpoint Research, Global Semiconductor Foundry Market Share
※ 원화 환산액은 매체마다 적용 환율이 달라 어림값으로 적었습니다. 내용이 바뀌면 업데이트하겠습니다.