3줄 요약
- 한국은행이 10월 22일 기준금리를 연 3.00%로 동결했습니다. 금통위원 7명 전원 일치였습니다.
- 7월과 8월에 0.25%포인트씩 두 번 올린 뒤 효과를 지켜보려고 쉬어 가는 결정입니다.
- 한은은 추가 인상의 시기와 속도를 데이터를 보고 정하겠다고 해, 11월 26일 회의가 다음 분기점이 됐습니다.
기준금리 3.00% 동결 이유는 ‘두 번 올린 효과 점검’
한국은행 금융통화위원회는 10월 22일 회의에서 기준금리를 연 3.00%로 묶었습니다.
표결은 7명 전원 찬성이었고, 다른 의견을 낸 위원은 없었습니다.
한은이 밝힌 동결 이유는 크게 두 가지입니다.
앞선 두 차례 인상이 경제에 퍼지는 효과를 확인하고, 중동 정세와 주요국 정책 흐름을 더 지켜보겠다는 것입니다.
물가가 조금 누그러진 것도 숨 고르기에 힘을 실었습니다.
9월 소비자물가 상승률은 2.9%로 8월(3.1%)보다 낮아졌고, 식료품·에너지를 뺀 근원물가도 2.8%로 2%대 후반이었습니다.
다만 한은은 물가가 상당 기간 목표치(2%)를 웃돌 것이라고 봤습니다.
그래서 이번 결정은 ‘인상 끝’이 아니라 ‘인상 중 잠깐 멈춤’에 가깝습니다.
한은은 왜 3년 6개월 만에 금리를 다시 올렸나
불과 1년여 전까지만 해도 흐름은 정반대였습니다.
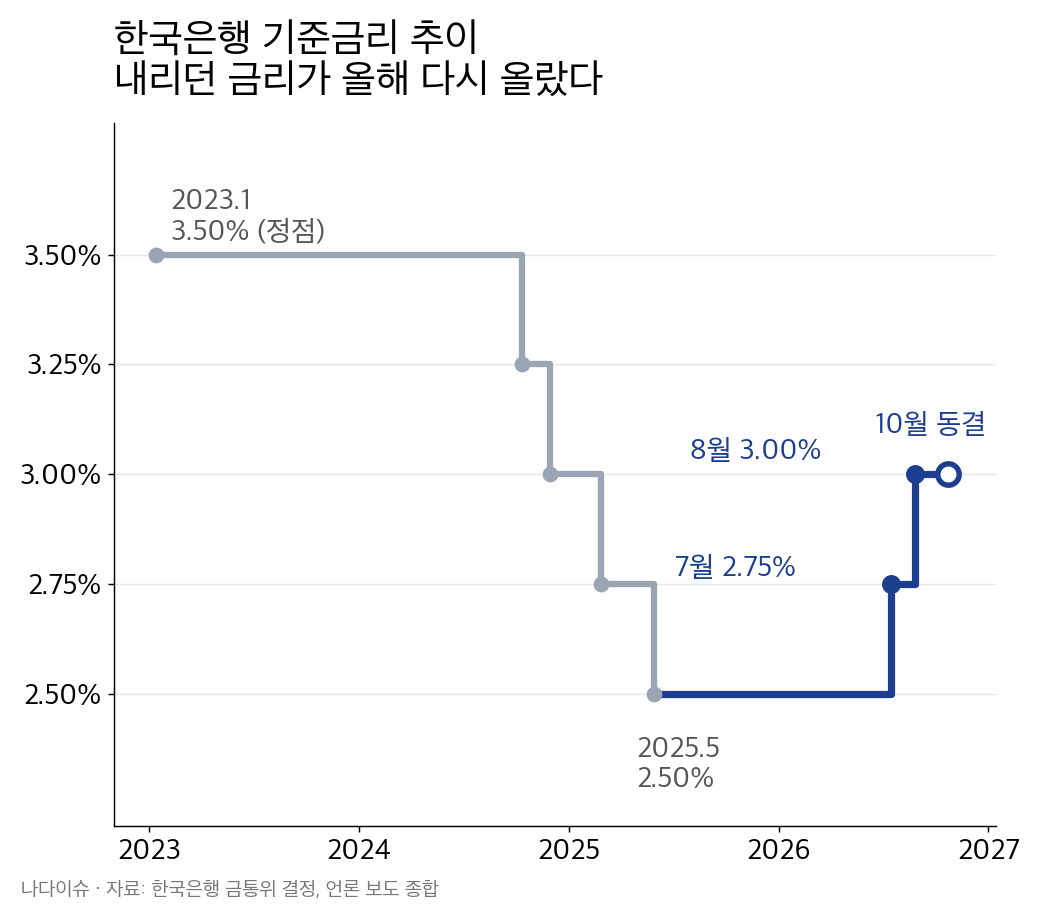
한은은 2023년 1월 기준금리를 3.50%까지 올린 뒤 오래 묶어 두었다가, 2024년 10월부터 내리기 시작했습니다.
네 번에 걸쳐 1%포인트를 내려 2025년 5월 2.50%가 됐고, 이 수준이 1년 넘게 이어졌습니다.
방향이 바뀐 건 올해 7월 16일입니다.
한은은 기준금리를 2.75%로 올렸고, 2023년 1월 이후 3년 6개월 만의 인상이었습니다.
당시 배경으로는 세 가지가 꼽혔습니다.
- 높은 물가: 인상 직전 두 달 소비자물가 상승률이 3%대였습니다.
- 반도체가 이끈 빠른 성장: 수출 호조로 성장률이 예상보다 높았습니다.
- 주택시장과 가계부채: 수도권 집값과 주택 관련 대출이 다시 늘었습니다.
8월 27일 회의에서 한 번 더 0.25%포인트를 올리면서 기준금리는 지금의 3.00%가 됐습니다.
사진: Me / Wikimedia Commons (Public domain)
기준금리 추이 정리, 내리던 금리가 다시 오른 3년
2023년부터 지금까지의 결정을 한 줄로 이으면 아래와 같습니다.
| 시점 | 결정 | 기준금리 |
|---|---|---|
| 2023년 1월 | 인상(직전 인상 사이클 마지막) | 3.50% |
| 2024년 10월 | 인하 시작 | 3.25% |
| 2024년 11월 | 인하 | 3.00% |
| 2025년 2월 | 인하 | 2.75% |
| 2025년 5월 | 인하 후 약 14개월 유지 | 2.50% |
| 2026년 7월 16일 | 3년 6개월 만의 인상 | 2.75% |
| 2026년 8월 27일 | 두 달 연속 인상 | 3.00% |
| 2026년 10월 22일 | 동결(만장일치) | 3.00% |
약 7개월에 걸쳐 1%포인트를 내렸는데, 그중 절반인 0.5%포인트를 두 달 만에 되돌린 셈입니다.
추가 인상은 언제? 11월 26일 금통위가 다음 분기점
올해 남은 기준금리 결정 회의는 11월 26일 한 번입니다.
한은은 통화정책방향 문구에 추가 인상의 ‘시기와 속도’를 정하겠다고 적었습니다.
내릴 가능성이 아니라 언제, 얼마나 더 올릴지를 고민하고 있다는 뜻입니다.
신현송 총재도 기자간담회에서 비슷한 신호를 냈습니다.
두 번의 인상으로 정책 여력을 확보했고, 물가가 목표 수준으로 안정될 것이라는 확신이 들 때까지 긴축 기조를 이어가겠다는 취지였습니다.
11월 결정 전에 볼 숫자는 크게 세 가지입니다.
- 10월 소비자물가: 국제유가 영향으로 3% 안팎이 예상된다는 보도가 있습니다. 3%를 넘으면 인상 쪽에 무게가 실립니다.
- 수도권 집값과 주택 대출: 한은은 서울 중저가 지역과 경기 일부에서 집값 오름세가 다시 커졌다고 봤습니다.
- 새 경제전망: 총재는 성장률 수정 전망치를 11월 회의 때 내놓겠다고 했습니다.
성장률 전망, 얼마나 오를까
한은은 8월 전망에서 올해 성장률을 3.3%, 내년을 2.9%로 봤습니다. 이번 회의에서는 두 숫자 모두 이를 ‘상당 폭’ 웃돌 것이라고 밝혔습니다. 경기가 뜨거울수록 금리를 더 올릴 명분도 커집니다.
기준금리 오르면 대출 이자는 얼마나 늘어나나
이번 동결로 당장 대출 금리가 크게 움직이지는 않습니다.
하지만 7·8월에 오른 0.5%포인트는 변동금리 대출에 차례로 반영되고 있습니다.
은행 대출 금리는 기준금리에 가산금리 등이 더해져 정해지기 때문에, 기준금리와 똑같이 움직이지는 않습니다.
아래는 대출 금리가 기준금리 변화만큼 오른다고 가정한 단순 계산입니다.
| 대출 원금 | 금리 0.25%p 상승 시 연 이자 증가 |
금리 0.5%p 상승 시 연 이자 증가(월) |
|---|---|---|
| 1억 원 | 25만 원 | 50만 원(약 4만 2천 원) |
| 3억 원 | 75만 원 | 150만 원(12만 5천 원) |
| 5억 원 | 125만 원 | 250만 원(약 20만 8천 원) |
원금을 갚지 않는 이자만 기준으로 한 계산이라, 원리금을 함께 갚는 대출이라면 실제 늘어나는 금액은 조금 다를 수 있습니다.
11월에 한 번 더 오르면 3억 원 대출 기준으로 연 75만 원이 추가로 늘어나는 구조입니다.
동결은 쉬어 가는 것이지 돌아서는 것이 아닙니다.
변동금리 대출이 있다면 11월 26일 결정을 꼭 확인해 두는 게 좋습니다.
🧮 직접 계산해 보기
내 대출 금액과 금리를 넣어 보면 금리가 0.25%포인트 오를 때 월 상환액이 얼마나 바뀌는지 바로 알 수 있습니다. 대출 이자 계산기에서 확인해 보세요.
참고한 자료
- 뉴시스, [전문]한국은행 금융통화위원회 10월 통화정책방향 (2026.10.22)
- MBC 뉴스, 한은, 기준금리 연 3.0% 동결‥긴축 속도 조절 (2026.10.22)
- 스트레이트뉴스, 한은 신현송 “기준금리 3% 동결…추가 인상은 데이터 보고 판단” (2026.10.22)
- 뉴스1, 한은, 기준금리 연 3.00% 동결…7·8월 연속 인상 뒤 숨 고르기 (2026.10.22)
- 파이낸셜뉴스(뉴시스), 10월 금통위 동결 전망 기사 (2026.10.18)
- 이투데이, 한은 금통위, 3년 6개월 만에 ‘금리 인상 모드’로 (2026.7.16)
- SBS Biz, 한은, 올해 성장률 전망치 2.6%→3.3%로 상향 (2026.8.27)
- 토스뱅크, 2026 기준금리 발표 일정 정리
내용이 바뀌면 업데이트하겠습니다.