3줄 요약
- 월매출 4억 원 횟집을 운영하는 방송인 정준하 씨가 “남는 게 크지 않다”고 밝히면서 자영업 수익성 문제가 다시 화제가 됐습니다.
- 일반음식점 매출에서 재료비·인건비가 차지하는 비중은 2024년 71.6%로, 조사 이래 처음 70%를 넘었습니다.
- 8월 말 은행 개인사업자대출 연체율은 0.86%로 13년 3개월 만에 가장 높았습니다.
월매출 4억인데 남는 게 없다는 이유는
정준하 씨는 최근 한 증권사 유튜브 채널에 나와 서울 강남에서 운영하는 횟집의 숫자를 공개했습니다.
한 달 매출은 약 4억 원입니다.
그런데 임차료가 매달 3,200만 원, 인건비가 4,500만 원 나갑니다.
이 두 가지만 합쳐도 한 달 7,700만 원입니다.
여기에 활어 같은 원재료값이 붙으니 실제 손에 쥐는 돈은 많지 않다는 설명입니다.
그는 여름에는 날씨 탓에 회 소비가 줄어 몇 달씩 적자를 보기도 한다고 했습니다.
30년 가까이 장사를 해 온 사람이 요즘은 창업을 말려야 할 때라는 취지로 말해 더 주목을 받았습니다.
사진: by thelearnr / Wikimedia Commons (CC BY 2.0)
식당 영업이익률은 10년 사이 얼마나 떨어졌나
이 이야기가 한 사람의 하소연으로 끝나지 않는 건, 통계도 같은 방향을 가리키기 때문입니다.
농림축산식품부와 한국농촌경제연구원이 내는 ‘외식업체 경영실태조사’를 보면, 일반음식점의 재료비·인건비 비중은 2015년 58.8%였습니다.
이 비중은 해마다 조금씩 올라 2023년 69.8%, 2024년 71.6%가 됐습니다.
조사를 시작한 뒤 70%를 넘긴 건 처음입니다.
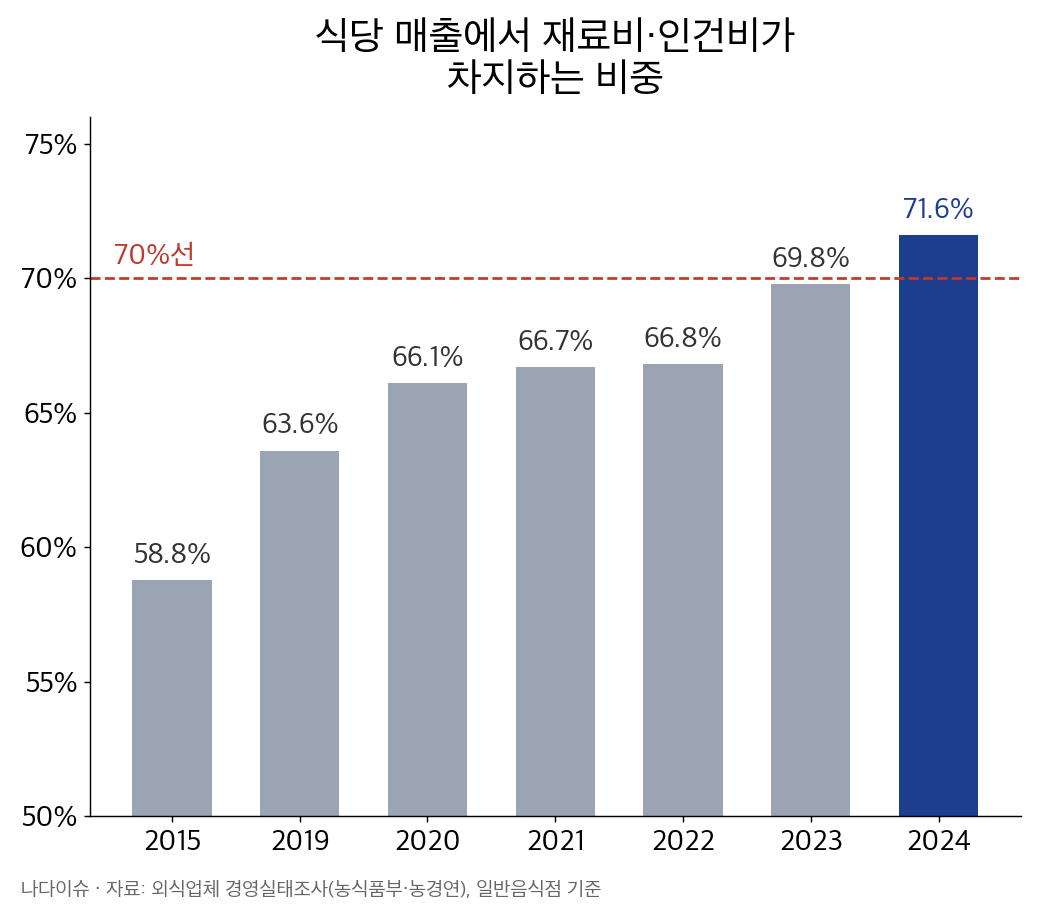
외식업계에서는 두 비용이 매출의 60% 안팎이면 비교적 안정적이고, 65%를 넘으면 임차료·카드 수수료·공과금을 감당하기 버겁다고 봅니다.
그 결과가 영업이익률입니다.
일반음식점 평균 영업이익률은 2015년 25.4%에서 2024년 8.7%로 떨어졌습니다.
9년 만에 3분의 1 수준이 된 셈입니다.
1만 원어치를 팔면 2,500원 남던 것이 이제 900원도 안 남는다는 뜻입니다.
매출은 늘었는데 왜 이익은 줄었을까
흥미로운 점은 매출 자체는 줄지 않았다는 것입니다.
같은 조사에서 외식업체 한 곳의 평균 연매출은 약 2억 5,500만 원으로, 5년 전보다 41.4% 늘었습니다.
하지만 같은 기간 영업비용은 46.7% 늘어 매출 증가 속도를 앞질렀습니다.
식재료비 비중은 36.3%에서 40.7%로 커졌습니다.
식재료비와 인건비가 함께 오르면서, 장사가 잘돼도 남는 몫은 오히려 줄어드는 구조가 굳어진 것입니다.
한눈에 보는 전후 비교
여러 자료에 흩어진 숫자를 한곳에 모았습니다.
| 지표 | 예전 | 최근 |
|---|---|---|
| 재료비·인건비 비중(일반음식점) | 58.8% (2015) | 71.6% (2024) |
| 영업이익률(일반음식점) | 25.4% (2015) | 8.7% (2024) |
| 외식업체 평균 연매출 | 5년 전 대비 | +41.4% (2024) |
| 외식업체 영업비용 | 5년 전 대비 | +46.7% (2024) |
| 은행 개인사업자대출 연체율 | 0.77% (2026.7월 말) | 0.86% (2026.8월 말) |
| IBK기업은행 숙박·음식업 연체율 | 0.53% (2022년 말) | 1.24% (2026.6월 말) |
자영업자 대출 연체율, 13년 만에 가장 높아졌다
이익이 줄면 빚을 갚는 힘도 약해집니다.
금융감독원에 따르면 8월 말 국내 은행의 개인사업자대출 연체율(한 달 이상 연체 기준)은 0.86%였습니다.
한 달 전보다 0.09%포인트 올랐습니다.
2013년 5월 말(0.92%) 이후 13년 3개월 만에 가장 높은 수준입니다.
개인사업자와 중소법인을 합친 중소기업대출 연체율도 1.0%로 석 달 만에 다시 1%대가 됐습니다.
은행 원화대출 전체 연체율은 0.69%였습니다.
업종별로 보면 음식점이 특히 약합니다.
IBK기업은행의 숙박·음식업 대출 연체율은 2022년 말 0.53%에서 2026년 6월 말 1.24%로 두 배 넘게 뛰었습니다.
지난해 폐업한 사업자는 몇 명일까
국세청 통계로 보면 2024년 폐업 신고를 한 사업자는 약 100만 8천 명으로, 처음 100만 명을 넘어 역대 최대였습니다.
2025년에는 약 97만 6천 명으로 3만 명가량 줄었습니다.
다만 숫자가 줄었다고 사정이 나아졌다고 보기는 어렵습니다.
폐업 이유를 보면 ‘사업 부진’이 해마다 절반을 넘습니다.
여전히 한 해 100만 명 가까이 가게 문을 닫고 있는 셈입니다.
금리가 오르면 자영업자에게 어떤 영향이 있나
앞으로가 더 걱정이라는 목소리가 나오는 이유는 금리입니다.
최근 미국 국채 금리가 오르고 물가 불안이 이어지면서 국내 시장금리도 오름세입니다.
한국은행 기준금리는 연 3.0%로 묶여 있지만, 실제 대출 금리는 시장금리를 따라 움직입니다.
반도체 같은 수출 업종은 실적이 좋아지고 있지만, 그 온기가 동네 식당까지 내려오지는 못하고 있다는 평가가 많습니다.
수출은 살아나는데 내수 자영업은 비용과 이자에 동시에 눌리는 모습입니다.
금감원은 개인사업자 대출을 중심으로 연체율 상승이 이어질 수 있다고 보고, 은행에 충당금을 미리 더 쌓고 부실채권을 정리하도록 유도할 방침입니다.
업계에서는 식재료 유통 구조 개선, 인건비 부담 완화, 영세 사업자 맞춤형 금융 지원 같은 대책이 필요하다는 의견이 나옵니다.
🧮 직접 계산해 보기
사업자 대출 금리가 0.5%포인트만 올라도 한 달 이자가 얼마나 늘어나는지 대출 이자 계산기로 바로 확인해 볼 수 있습니다.
참고한 자료
· 한국경제, 「”月 4억씩 팔아도 남는 게 없다”…정준하도 두 손 든 ‘줄폐업 공포’」(2026.10.24)
· 전자신문, 「’월매출 4억’ 횟집사장 정준하도 적자 걱정…”자영업자, 남는게 없다” 왜?」(2026.10.24)
· 아시아경제, 「13년 만에 최고 찍은 자영업자 연체율…고금리·고유가에 부실 도미노 우려」(2026.10.23)
· 재경일보, 「개인사업자 대출 연체율 0.86% 13년여 만에 최고」(2026.10)
· SBS Biz, 「단골가게 문 닫은 이유…’팔면 팔수록 남는 게 없다’」(2026.9.14)
· 뉴시스, 「외식업, 매출 40% 늘면 뭐하나…비용 늘어 영업이익률 12%→8.7%」(2026.3.28)
· MTN, 「’폐업 100만 시대’ 모면했지만 ‘경영난’ 여전」(2026.6.30)
※ 숫자는 각 보도와 공공 조사 자료를 바탕으로 정리했으며, 내용이 바뀌면 업데이트하겠습니다.