3줄 요약
- 메타의 2026년 3분기 매출은 646억 달러로 1년 전보다 26% 늘어 시장 예상을 넘었습니다.
- 그런데 영업이익은 37% 줄었습니다. 청소년 안전 소송 합의 비용과 늘어난 AI 투자가 이유입니다.
- 메타는 의결권 없는 ‘C주’를 새로 만들어 AI 투자 자금으로 쓰기로 했습니다.
메타 3분기 실적, 매출은 역대급인데 이익은 왜 줄었나
메타는 미국 시간 10월 21일 2026년 3분기 실적을 발표했습니다.
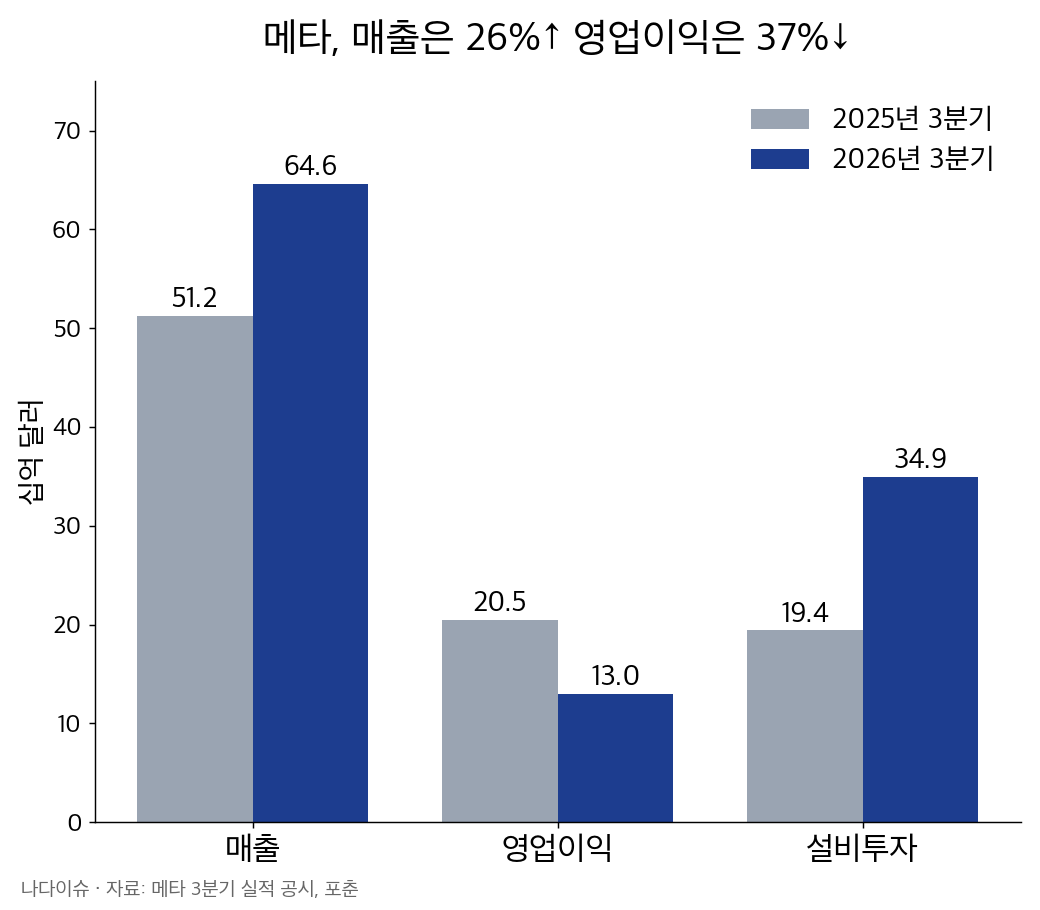
매출은 646억 달러(약 94조 원)로 작년 같은 기간 512억 달러보다 26% 늘었습니다. 시장이 예상한 약 633억 달러보다 많았습니다.
하지만 영업이익은 130억 달러로, 작년 205억 달러에서 37% 줄었습니다.
영업이익률은 40%에서 20%로 반 토막이 났습니다. 비용이 1년 새 307억 달러에서 516억 달러로 68% 늘었기 때문입니다.
영업이익 감소 이유 ① 99억 달러 소송 합의 비용
가장 큰 이유는 일회성 비용입니다.
메타는 지난 8월, 청소년 정신건강·소셜미디어 문제로 52개 주 법무장관과 벌이던 소송을 합의로 끝내기로 했습니다. 지급액은 최대 약 186억 달러입니다.
이번 분기에는 이 중 98억 9,000만 달러를 비용으로 반영했습니다.
| 항목 | 발표 숫자 | 합의 비용 제외 시 |
|---|---|---|
| 영업이익 | 129.9억 달러 | 228.8억 달러 |
| 주당순이익(희석) | 3.83달러 | 7.40달러 |
합의 비용을 빼면 영업이익은 오히려 작년보다 많았다는 계산이 나옵니다. 본업인 광고 장사 자체는 잘됐다는 뜻입니다.
영업이익 감소 이유 ② 분기 349억 달러, 커지는 AI 투자
두 번째 이유는 AI 데이터센터에 들어가는 돈입니다.
3분기 설비투자는 349억 달러로, 1년 전 194억 달러의 1.8배였습니다. 직전 분기(311억 달러)보다도 늘었습니다.
그 결과 영업으로 번 현금(328억 달러)보다 투자에 쓴 돈이 더 많아졌습니다. 회사에 남는 현금인 잉여현금흐름이 마이너스 21억 달러로 돌아섰습니다.
| 시점 | 설비투자 | 잉여현금흐름 |
|---|---|---|
| 2025년 3분기 | 194억 달러 | 106억 달러 |
| 2026년 2분기 | 311억 달러 | 7.8억 달러 |
| 2026년 3분기 | 349억 달러 | −21억 달러 |
1년 사이 투자는 커지고, 손에 남는 현금은 100억 달러대에서 마이너스로 내려온 흐름이 한눈에 보입니다.
메타의 AI 투자, 어떻게 여기까지 커졌나
사진: Gary Halvorson, Oregon State Archives / Wikimedia Commons (CC BY 4.0)
메타는 올해 연간 투자 전망도 조금씩 높여 왔습니다.
7월 2분기 실적 때 올해 설비투자 전망을 1,300억~1,450억 달러로 잡았고, 이번에는 1,350억~1,450억 달러로 범위를 좁혔습니다. 아래쪽을 올린 셈입니다.
당장 지출 말고도 앞으로 내기로 약속한 돈이 큽니다. 9월 말 기준 아직 시작 전인 데이터센터·에너지 리스가 약 3,557억 달러, 취소할 수 없는 계약이 약 4,545억 달러입니다.
여기에 5년간 최대 147억 달러의 클라우드 이용 약정까지 더하면 약 8,250억 달러, 우리 돈 약 1,093조 원입니다. 7월에 밝힌 약 7,000억 달러보다 더 늘었습니다.
그래도 시장이 반긴 이유
이용자는 하루 평균 36억 4,000만 명으로 3% 늘었고, 광고 노출은 10%, 광고 한 건 가격은 14% 올랐습니다. 돈을 많이 쓰지만 광고로 버는 힘도 함께 커지고 있다는 점이 확인됐습니다. 실적 발표 뒤 주가는 시간 외 거래에서 올랐습니다.
메타 뮤즈(Muse)는 뭐고, 왜 돈이 많이 드나
뮤즈는 메타가 지난달 내놓은 AI 비서(에이전트)입니다. 메타 초지능연구소는 첫 최상위급 AI 모델 ‘뮤즈 원더’도 공개했습니다.
미국과 캐나다에서만 1,000만 명 넘게 뮤즈를 설정했습니다. 다만 돌리는 데 계산 자원이 많이 들어 아직 전 세계에는 내놓지 못했습니다.
수전 리 최고재무책임자는 뮤즈 이용자를 늘리려면 대규모 투자가 필요하다고 설명했습니다.
마크 저커버그 최고경영자는 평소보다 일찍 뮤즈로 돈을 벌 방법을 찾겠다고 밝혔습니다.
메타 C주 뜻, 2대1 액면분할과 무엇이 같고 다른가
이번 발표에서 눈에 띈 또 하나는 의결권 없는 C주입니다.
- 무엇을: 기존 A주·B주 1주마다 C주 1주를 주식 배당으로 나눠 줍니다.
- 언제: 2027년 1월부터 적용되고, 정확한 배당 기준일은 아직 정해지지 않았습니다.
- 어디서: C주는 나스닥에 상장할 계획입니다.
- 효과: 배당 뒤 A주 가격은 2대1 액면분할을 한 것처럼 조정될 것으로 회사는 보고 있습니다.
주식 수가 두 배가 되는 점은 분할과 비슷하지만, 새 주식에는 의결권이 없다는 점이 다릅니다. 그래서 기존 의결권 구조는 바뀌지 않습니다.
의결권은 그대로 두고,
AI 투자에 쓸 ‘새 주식 지갑’을 만든 셈입니다.
메타는 C주를 AI 인프라 투자, 직원 주식 보상, 기업 인수 등에 쓸 수 있다고 밝혔습니다.
메타 4분기 실적 전망과 내년 계획
메타는 4분기 매출을 730억~760억 달러로 내다봤습니다. 시장 예상과 비슷하거나 조금 높은 수준입니다.
- 2026년 전체 비용: 1,750억~1,790억 달러(소송 비용 반영해 상향)
- 메타버스 부문(리얼리티랩스): 3분기 영업손실 41억 달러. 내년에는 손실을 약 150억 달러로 줄일 계획
- 2027년: 매출이 강하게 늘 것으로 보고, AI 중심으로 공격적 투자를 이어가겠다는 방침
결국 관건은 뮤즈 같은 AI 서비스가 언제, 얼마나 돈을 벌어 오느냐입니다. 4분기 실적에서 그 첫 신호가 보일지 지켜볼 만합니다.
참고한 자료
· Meta Platforms, 2026년 3분기 실적 보도자료(미국 증권거래위원회 공시, 2026.10.21)
· Meta Platforms, 2026년 3분기 분기보고서(10-Q, 2026.10)
· Fortune, 「Meta’s revenue surges 26% to $64.6 billion…」(2026.10.21)
· 제민일보, 「메타, 매출 호조에도 AI 지출 확대…수익성 회복이 관건」(2026.10.22)
· 머니투데이, 「메타, AI·인프라에 1093조원 쏟아붓는다… 역대급 투자 약정」(2026.10.22)
※ 이 글은 실적 내용을 정리한 것으로 투자 권유가 아닙니다. 내용이 바뀌면 업데이트하겠습니다.